Dégât des eaux : les gestes de la première heure, puis les démarches
En résumé
Coupez l’eau au robinet d’arrêt de votre logement, puis l’électricité de la pièce touchée si l’eau approche d’une prise ou d’un luminaire. Photographiez tout avant d’éponger : les photos datées sont votre seule preuve de l’étendue des dégâts. Prévenez le voisin concerné et remplissez un constat amiable dégât des eaux avec lui. Déclarez le sinistre à votre assurance dans les cinq jours ouvrés. Faites intervenir un plombier pour arrêter la cause et conservez son rapport : c’est la pièce qui établit l’origine du sinistre auprès de l’assureur.
La première heure
- 1
Coupez l’eau
Le robinet d’arrêt de votre logement se trouve le plus souvent sous l’évier, dans les toilettes ou dans un placard technique. Dans beaucoup d’immeubles parisiens, il est en fait en cave ou dans un local de cour, à côté du compteur. Si vous ne savez pas où il est, c’est le moment de l’apprendre — et le mauvais moment pour le chercher.
- 2
Coupez l’électricité si nécessaire
Si l’eau coule le long d’un mur équipé de prises, traverse un plafond ou s’approche d’un tableau, coupez le disjoncteur de la zone concernée. N’actionnez aucun interrupteur dans une pièce où l’eau stagne.
- 3
Photographiez avant d’éponger
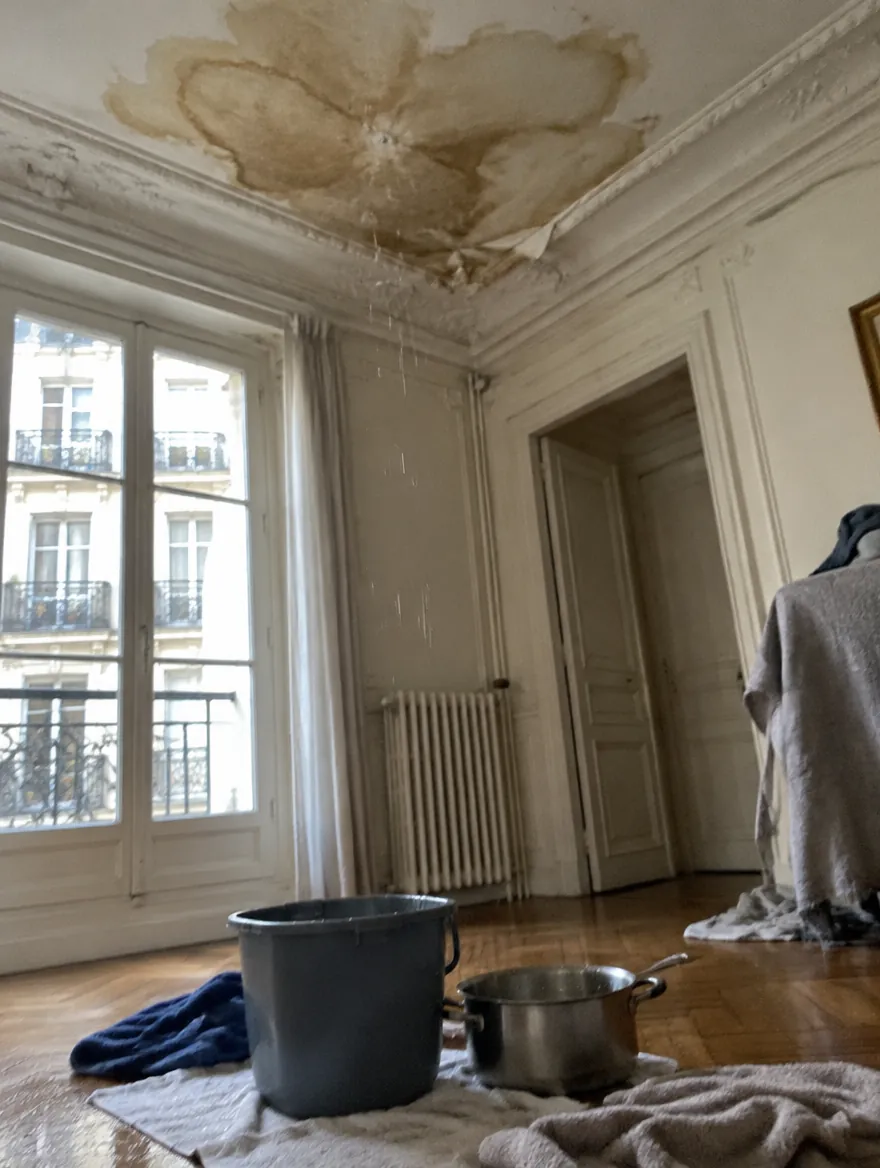
C’est l’erreur la plus coûteuse : nettoyer d’abord. L’assureur indemnise ce qu’il peut constater. Prenez des photos larges de la pièce, puis des gros plans sur chaque dégât, et filmez l’eau en train de couler si elle coule encore. Les métadonnées horodatent les fichiers.
- 4
Protégez ce qui peut l’être
Surélevez les meubles, sortez les tapis, déplacez les appareils électroniques. Vous avez une obligation de limiter l’aggravation du sinistre : un assureur peut réduire son indemnisation s’il estime que vous avez laissé la situation empirer.
- 5
Prévenez le voisin et le syndic
Si l’eau vient de chez un voisin ou part chez lui, prévenez-le immédiatement. Si la fuite semble venir d’une partie commune — colonne montante, chute, toiture — prévenez le gardien ou le syndic en parallèle.
Trouver d’où vient l’eau, et pourquoi ça change tout
L’origine détermine qui paie. Une fuite sur votre robinetterie, votre flexible ou votre machine à laver est privative : c’est votre assurance qui intervient. Une fuite sur la colonne montante, une chute ou un collecteur est commune : elle relève du syndic et de l’assurance de la copropriété, même si elle se manifeste chez vous.
La frontière se situe au robinet d’arrêt de votre logement pour l’alimentation, et au raccordement de vos appareils sur la chute pour l’évacuation. Tout ce qui est en amont ne vous appartient pas.
Quand l’eau apparaît au plafond, elle vient rarement de juste au-dessus. Elle chemine sur un solivage bois ou dans un remplissage de plâtre et ressort plusieurs mètres plus loin. C’est pour cela qu’une recherche de fuite sérieuse ne commence pas par ouvrir le plafond.
Le constat amiable, en pratique
Le constat amiable dégât des eaux est un document à deux volets, identique à celui des accidents de voiture dans son principe. Chaque partie en garde un exemplaire et l’envoie à son propre assureur.
Remplissez-le avec le voisin concerné même si vous n’êtes pas d’accord sur l’origine : chacun coche sa version, et ce sont les assureurs qui tranchent. Un constat rempli à deux accélère toujours le dossier, un constat refusé le bloque pendant des semaines.
S’il n’y a pas de tiers — une fuite sur votre propre installation qui n’abîme que chez vous — le constat n’est pas nécessaire. Une déclaration simple suffit.
- Vos coordonnées et votre numéro de contrat.
- La date et l’heure de la découverte, pas de la fuite présumée.
- La nature exacte des dommages, pièce par pièce.
- L’origine si elle est connue, et « non déterminée » si elle ne l’est pas.
- Les coordonnées du syndic si des parties communes sont en cause.
Ce que la convention IRSI change pour vous
Entrée en vigueur le 1er juin 2018, la convention IRSI organise le traitement des dégâts des eaux entre assureurs pour éviter les renvois de responsabilité sans fin. Elle ne vous concerne pas directement — c’est un accord entre compagnies — mais ses effets, si.
Le point le plus utile à connaître : la recherche de fuite est prise en charge à 100 %, sans franchise, jusqu’à 5 000 € HT. Beaucoup de gens renoncent à faire localiser une fuite invisible en pensant que cela leur coûtera cher. Dès lors qu’un dégât des eaux est déclaré, ce n’est pas le cas.
La convention répartit aussi la gestion selon le montant : en dessous de 1 600 € HT de dommages, c’est l’assureur du logement sinistré qui gère et indemnise, ce qui accélère nettement les choses. Entre 1 600 et 5 000 €, la logique reste proche avec une expertise pour compte commun.
Pour que la recherche de fuite soit prise en charge, elle doit être documentée. Un rapport écrit décrivant la méthode employée et le point de fuite localisé est la pièce que l’expert attend. Une facture mentionnant « recherche de fuite » sans rapport se fait souvent refuser.
Qui paie quoi
Le principe à retenir : l’assurance couvre les conséquences, pas la cause. Elle rembourse le parquet gonflé, pas le plombier qui a changé le flexible qui a lâché.
Entre locataire et propriétaire, la ligne de partage suit le décret sur les réparations locatives : les joints, les siphons et l’entretien courant sont au locataire ; le remplacement d’un équipement en fin de vie et les canalisations encastrées sont au propriétaire.
| Poste | À la charge de |
|---|---|
| Réparation de la cause, fuite privative | Vous (sauf garantie spécifique) |
| Réparation de la cause, partie commune | La copropriété |
| Recherche de fuite, dégât des eaux déclaré | L’assurance, convention IRSI |
| Dommages chez vous | Votre assurance habitation |
| Dommages chez le voisin | L’assurance du responsable |
| Remplacement d’un équipement vétuste | Le propriétaire |
| Entretien courant, joints, siphons | L’occupant |
Les délais à ne pas rater
- Cinq jours ouvrés pour déclarer le sinistre à votre assurance. Au-delà, l’assureur peut opposer une déchéance de garantie s’il démontre que le retard lui a causé un préjudice.
- Deux ans de prescription biennale pour toute action contre l’assureur, à compter du sinistre.
- Trente jours environ pour l’expertise, quand elle est nécessaire. Ne commencez pas les travaux de remise en état avant le passage de l’expert, sauf urgence.
- Conservez tout pendant deux ans : constat, rapports, factures, photos.
Arrêter la fuite n’attend pas l’expert. Vous avez même l’obligation de limiter l’aggravation. Faites intervenir, gardez la facture et le rapport, photographiez avant et après : l’expert travaille très bien sur dossier.